در سرمایهگذاری خطرپذیر شرکتی، بازده مالی و ارزش راهبردی همواره در یک جهت حرکت نمیکنند. ممکن است یک شرکت از منظر راهبردی برای هلدینگ اهمیت بالایی داشته باشد، اما ارزشگذاری آن در یک دور سرمایهگذاری از نظر مالی جذاب نباشد. در سوی دیگر، ممکن است یک فرصت از ظرفیت مالی بالایی برخوردار باشد، اما با اولویتهای راهبردی هلدینگ همراستا نمانده باشد
در چنین شرایطی، تصمیمگیری نمیتواند به ترجیح ساده یکی از دو هدف بر دیگری تقلیل پیدا کند. چارچوب PetroCVC بر این مبنا طراحی شده است که هر فرصت سرمایهگذاری حداقلی از هر دو بُعد مالی و راهبردی را تأمین کند و تعارض میان این دو، در یک سازوکار مشخص و قابل دفاع مدیریت شود
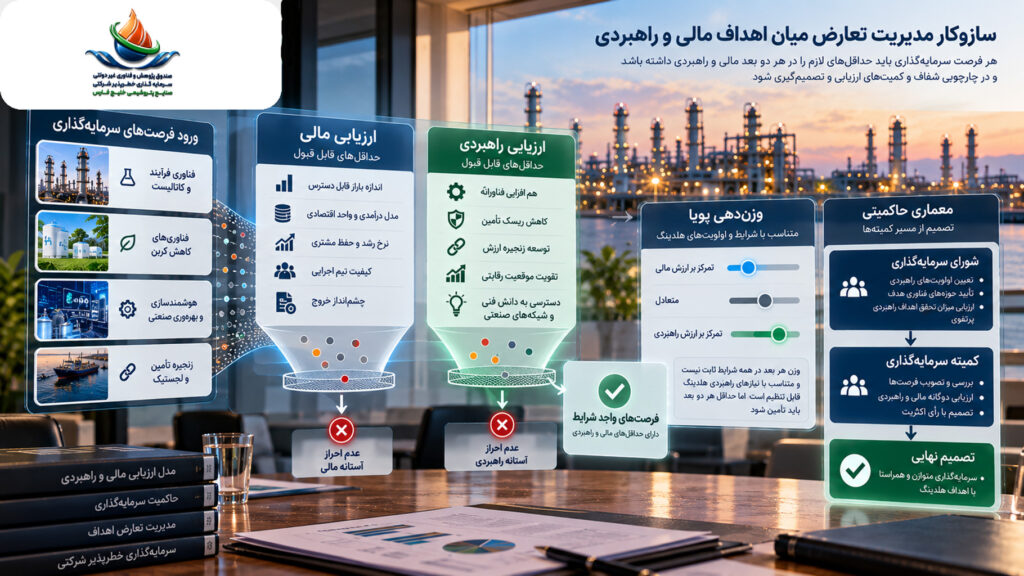
آستانه دوگانه؛ حداقلهای مالی و راهبردی
در این چارچوب، یک فرصت صرفاً به دلیل ارزش راهبردی بالا، در صورت وجود ضعف مالی شدید، تأیید نمیشود. در مقابل، جذابیت مالی نیز بهتنهایی برای تصویب یک سرمایهگذاری کافی نیست. هر فرصت باید حداقل آستانه لازم را در هر دو بُعد مالی و راهبردی داشته باشد
بُعد مالی با معیارهایی مانند اندازه بازار قابل دسترس، مدل درآمدی و واحد اقتصادی، نرخ رشد و حفظ مشتری، کیفیت تیم اجرایی و چشمانداز خروج بررسی میشود. این ارزیابی در قالب مدل مالی، پیشبینی جریان نقدی، ارزشگذاری و سناریوهای خروج صورت میگیرد
در بُعد راهبردی نیز شاخصهایی مانند میزان همافزایی فناورانه، کاهش ریسک تأمین، توسعه زنجیره ارزش، تقویت موقعیت رقابتی و دسترسی به دانش فنی و شبکههای صنعتی مورد توجه قرار میگیرند. این شاخصها با معیارهایی نظیر اجرای پروژههای مشترک و پایلوت، انتقال دانش فنی، کاهش وابستگی تأمین، ورود به بخشهای جدید زنجیره ارزش و دسترسی به فناوری و شبکههای تخصصی سنجیده میشوند
وزندهی پویا؛ یک نسخه ثابت برای همه فرصتها وجود ندارد
وجود آستانه دوگانه به معنای وزن یکسان و ثابت دو بُعد در همه شرایط نیست. بسته به شرایط هلدینگ و اولویتهای راهبردی، وزن هر یک از دو بُعد میتواند تغییر کند
برای نمونه، اگر هلدینگ در یک حوزه فناوری خاص با شکاف جدی روبهرو باشد، وزن بازده راهبردی آن حوزه افزایش مییابد. این تغییر وزن به معنای حذف الزامات مالی نیست؛ حداقل قابلقبول هر دو بُعد همچنان باید تأمین شود، اما اهمیت نسبی آنها میتواند متناسب با شرایط و اولویتهای هلدینگ تنظیم شود
به این ترتیب، چارچوب ارزیابی نه کاملاً ثابت است و نه به تصمیمهای موردی و سلیقهای واگذار میشود. آستانههای اصلی حفظ میشوند، اما وزن مؤلفهها متناسب با نیازهای راهبردی قابل تنظیم است
معماری حاکمیتی؛ تصمیم از مسیر کمیتهها
در موارد پیچیده که تعارض میان دو هدف از طریق ارزیابیهای اولیه حل نمیشود، تصمیم نهایی به ساختار حاکمیتی PetroCVC منتقل میشود. تصمیمگیری در این چارچوب یک فرایند تکنفره نیست و در قالب دو نهاد اصلی سازماندهی شده است
شورای سرمایهگذاری نقش ناظر راهبردی را بر عهده دارد. این شورا متشکل از مدیران ارشد هلدینگ است و تعیین اولویتهای راهبردی، تأیید حوزههای فناوری هدف و ارزیابی میزان تحقق اهداف راهبردی پرتفوی را دنبال میکند
کمیته سرمایهگذاری نیز با حضور تیم مدیریتی PetroCVC و نمایندگان هلدینگ، فرصتهای سرمایهگذاری را بررسی و تصویب میکند. طرحهایی که از مرحله راهبردی عبور کردهاند در این کمیته بر اساس ارزیابی دوگانه مالی و راهبردی بررسی میشوند و تصمیم با رأی اکثریت شکل میگیرد
ترکیب آستانه دوگانه، وزندهی پویا و تصمیمگیری کمیتهای، سازوکاری را شکل میدهد که تعارض میان بازده مالی و ارزش راهبردی را در یک منطق شفاف و قابل دفاع مدیریت میکند. در این چارچوب، مسئله انتخاب میان «مالی» یا «راهبردی» نیست؛ هر فرصت باید در هر دو بُعد از حداقل لازم برخوردار باشد و نسبت میان آنها متناسب با اولویتهای هلدینگ تنظیم شود
منبع: بولتن ماهانه شماره دوم PetroCVC، اردیبهشت ۱۴۰۵، بخشهای «شاخصهای ارزیابی بازدهی راهبردی»، «شاخصهای ارزیابی بازدهی مالی» و «مدیریت تعارض؛ وقتی دو هدف در تضادند»